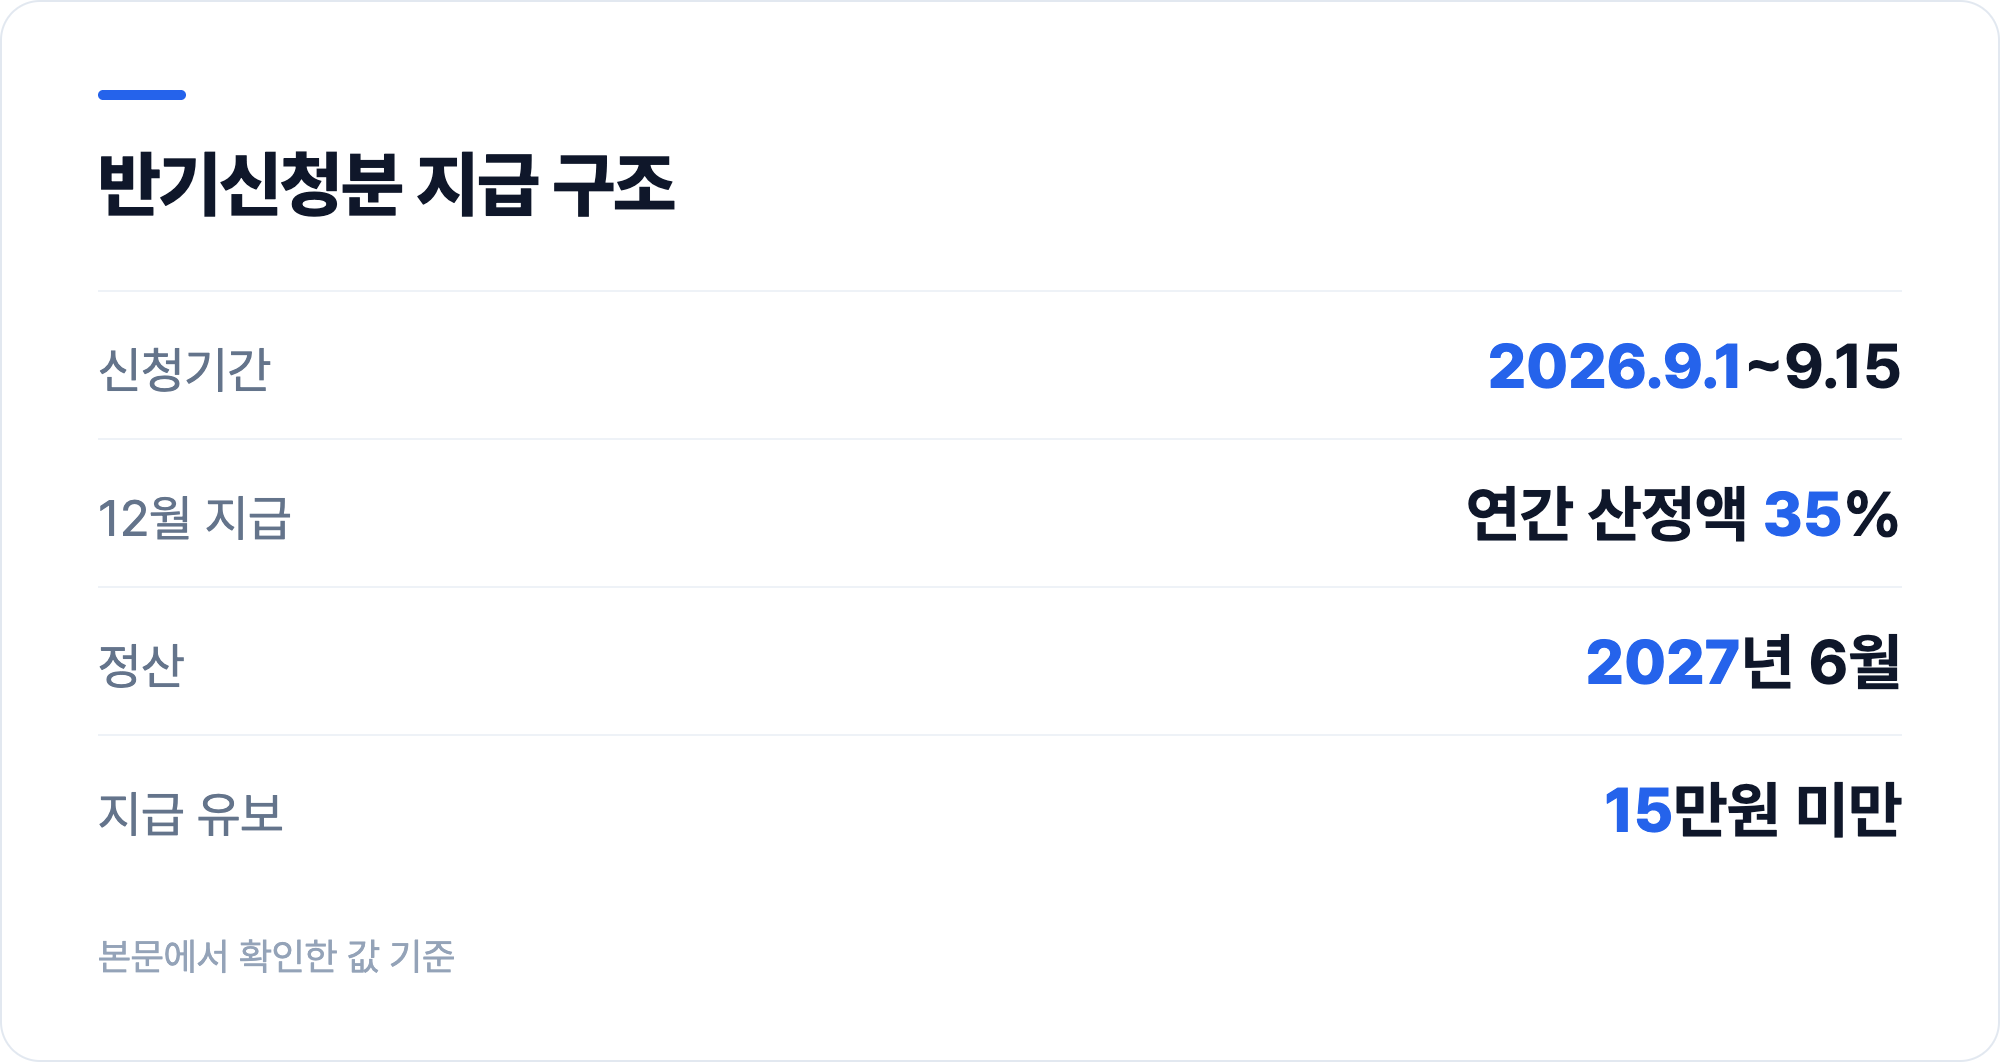
9월 1일(화)~15일(화)에 근로장려금 반기신청을 했다면, 올해 받을 돈은 12월 말에 연간 산정액의 35%입니다. 나머지는 2027년 6월 정산에서 실제 1년 소득으로 다시 계산해 받습니다.
그런데 같은 달에 신청해도 12월 금액은 사람마다 꽤 다르게 나와요. 상반기 소득을 1년치로 늘리는 방식이 근무 형태마다 다르고, 계산한 금액이 15만원 미만이면 12월에는 지급하지 않기 때문입니다.
12월 지급액 산식
12월에 들어오는 돈은 세 단계로 나옵니다. 상반기 소득을 1년치로 환산하고, 그 금액으로 연간 산정액을 구한 다음, 35%를 곱합니다.
- 1단계 상반기 근로소득 → 연간 환산근로소득
- 2단계 환산근로소득 → 국세청 산정표로 연간 산정액
- 3단계 12월 지급액 = 연간 산정액 × 35%
35%만 먼저 주는 이유도 국세청이 밝혔습니다. 12월에 지급한 뒤 다음 해 6월 정산 때 소득이나 재산이 바뀌면 환수가 생길 수 있어서, 그 환수 부담을 줄이려고 먼저 주는 몫을 작게 잡았다는 설명입니다.
근무 형태별 환산식
1단계에서 결과가 가장 많이 갈립니다. 국세청 문답에 나온 식은 두 가지입니다.
| 근무 형태 | 연간 환산근로소득 |
|---|---|
| 상용근로자 · 계속 근무 중 | 상반기 총급여 + (상반기 총급여 ÷ 근무월수) × 6 |
| 일용근로자 | 상반기 총급여 × 2 |
| 상반기 중 퇴사한 상용근로자 | 상반기 총급여 × 2 |
계속 근무자는 실제 일한 달의 월평균으로 하반기 6개월을 채웁니다. 반면 일용직과 중도 퇴사자는 근무월수와 상관없이 상반기 금액을 그대로 두 배로 합니다.
내 경우 환산 소득 예시
아래는 위 식에 숫자만 넣어 본 것입니다. 상반기 총급여가 같아도 근무 형태에 따라 환산 소득이 달라지는 걸 볼 수 있어요.
| 사례 | 상반기 총급여 | 계산 | 환산 소득 |
|---|---|---|---|
| 1~6월 계속 근무 | 900만원 | 900 + (900÷6)×6 | 1,800만원 |
| 4월 입사, 계속 근무 | 600만원 | 600 + (600÷3)×6 | 1,800만원 |
| 4~6월 근무 후 퇴사 | 600만원 | 600 × 2 | 1,200만원 |
| 일용근로 | 700만원 | 700 × 2 | 1,400만원 |
둘째 줄과 셋째 줄은 상반기에 받은 돈이 600만원으로 같습니다. 그런데 4월 입사 후 계속 다니는 사람은 1,800만원으로, 같은 기간 일하고 퇴사한 사람은 1,200만원으로 잡힙니다.
근로장려금은 소득 구간에 따라 늘었다가 일정 구간에서 최대액이 되고, 그 뒤로 줄어드는 구조입니다. 그래서 환산 소득이 어느 구간에 들어가느냐에 따라 12월 금액이 오르기도 하고 내리기도 합니다.
가구 유형별 12월 최대 금액
2026년 귀속분 최대지급액은 단독 165만원, 홑벌이 285만원, 맞벌이 330만원입니다. 여기에 35%를 곱하면 12월에 받을 수 있는 상한이 나옵니다.
| 가구 유형 | 연간 최대지급액 | 12월 상한 (×35%) |
|---|---|---|
| 단독가구 | 165만원 | 57만7,500원 |
| 홑벌이가구 | 285만원 | 99만7,500원 |
| 맞벌이가구 | 330만원 | 115만5,000원 |
맞벌이가구는 부부 합산 총급여가 800만~1,700만원이면 감액 없이 최대액을 받는 구간에 들어갑니다. 예를 들어 부부 환산 소득 합계가 1,500만원이면 연간 산정액은 330만원이고, 12월에는 115만5,000원이 들어옵니다.
단독·홑벌이의 구간별 비율은 이번에 1차 출처로 대조하지 못했습니다. 정확한 산정액은 홈택스 모의계산으로 확인하는 편이 안전해요.

12월에 0원이 되는 경우
반기신청을 했는데 12월에 아무것도 안 들어오는 경우는 크게 세 가지입니다. 탈락이 아니라 지급 시점이 미뤄진 경우가 섞여 있으니 구분해서 봐야 합니다.
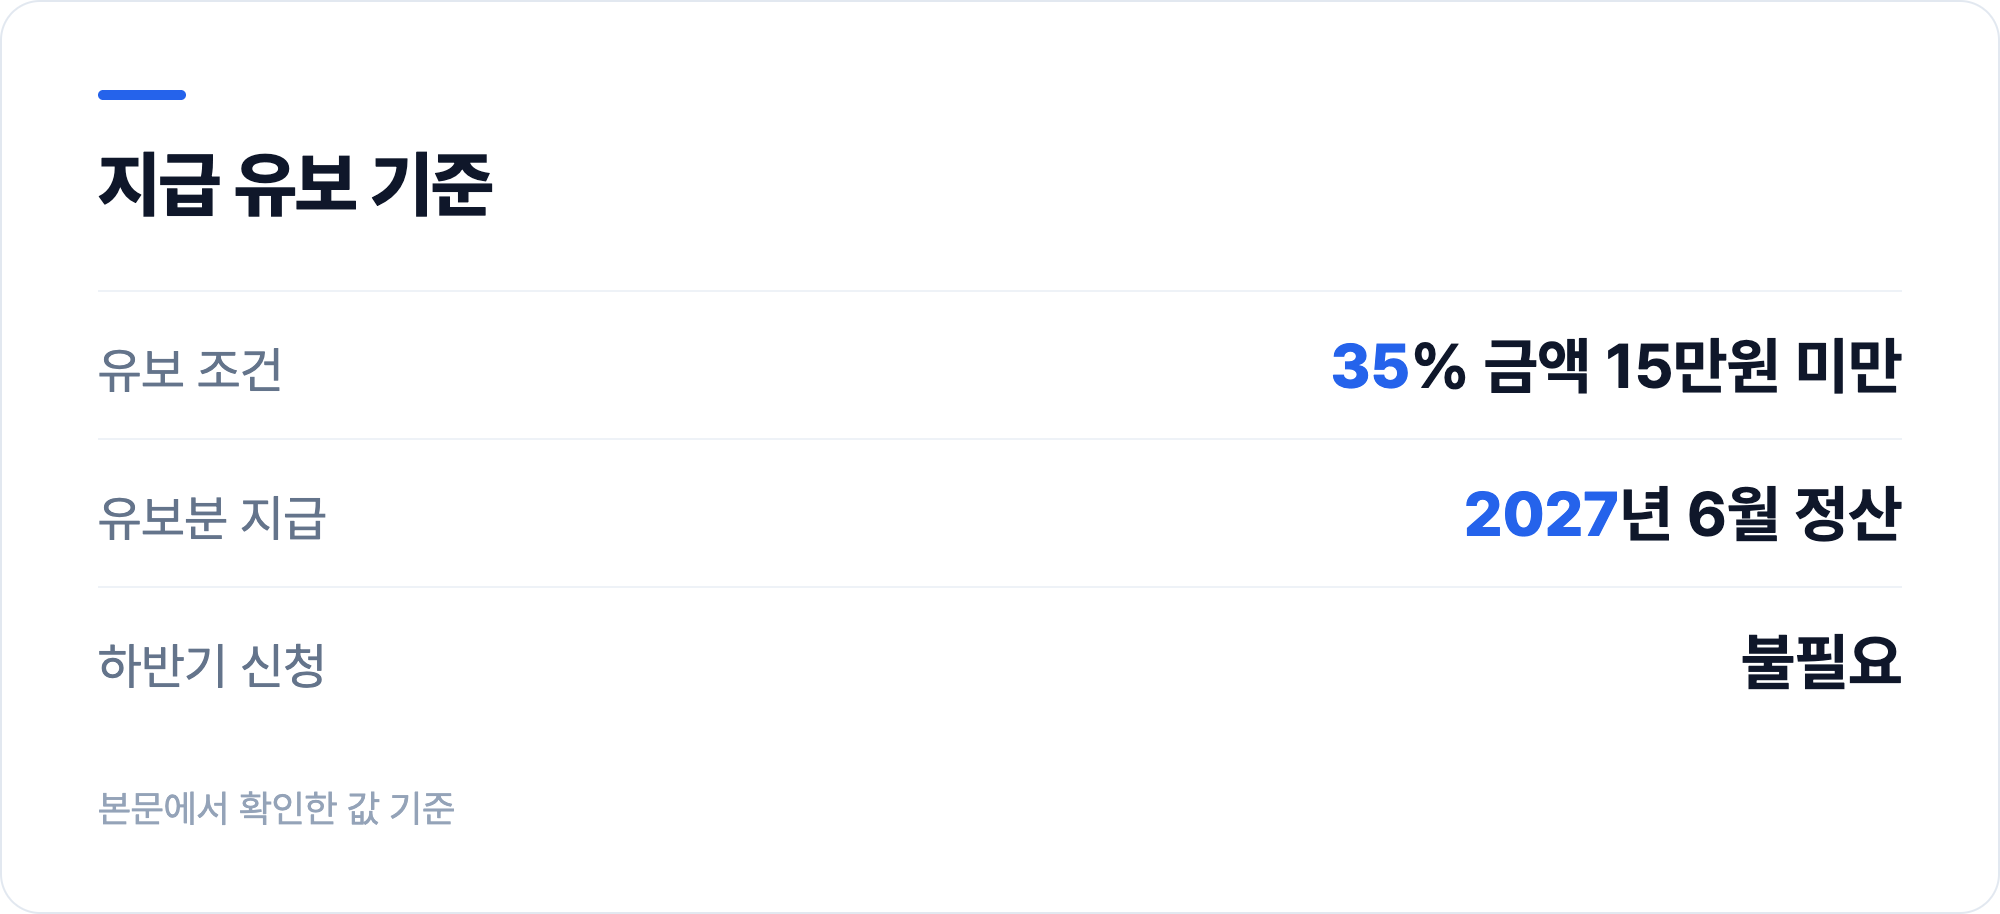
- 35% 금액이 15만원 미만 — 12월에는 지급을 유보하고 2027년 6월 정산 때 함께 줍니다. 연간 산정액으로 환산하면 약 42만8천원 미만이 이 조건에 걸립니다.
- 본인·배우자에게 사업소득·종교인소득 등 근로 외 소득이 있음 — 반기신청 대상이 아닙니다. 작년 국세청 안내에서는 이런 신청을 다음 해 5월 정기신청으로 보고 8월에 심사해 지급했습니다. 12월에는 들어오지 않습니다.
- 소득·재산·가구원 요건 미충족 — 부부 합산 총소득(단독 2,200만원·홑벌이 3,200만원·맞벌이 4,400만원 미만)과 재산 합계 2억4천만원 미만 요건은 반기신청에도 똑같이 적용됩니다.
둘째 경우에서 헷갈리기 쉬운데요. 배우자가 배달이나 프리랜서로 3.3% 원천징수되는 소득을 조금만 받아도 사업소득이 생깁니다. 사업소득 때문에 반기 대상에서 빠지는 경우는 사업소득 있으면 정기신청뿐인 이유에서 따로 다뤘습니다.
12월 이후 일정
상반기분을 신청했다면 2027년 3월에 하반기분을 따로 신청하지 않아도 됩니다. 신청이 자동으로 이어집니다.
- 2026년 12월 말 — 연간 산정액 35% 지급 (정확한 지급일은 국세청 발표 확인 필요)
- 2027년 6월 — 실제 1년 소득으로 다시 계산한 연간액에서 12월 지급분을 뺀 나머지 지급
- 하반기에 소득·재산·가구원이 바뀌었다면 정산 때 추가 지급이나 환수가 생깁니다
정산에서 오히려 돌려주게 되는 경우는 12월 35% 받은 뒤 2027년 6월 정산에서 돌려주는 경우를 보시면 됩니다.
지급 전 확인할 것
- 홈택스 → 장려금·연말정산·전자기부금 → 근로·자녀장려금 → 신청내역 조회에서 반기 접수가 됐는지
- 본인·배우자의 근로 외 소득(사업·종교인·기타소득) 유무
- 상반기 중 퇴사 여부 — 퇴사했다면 ×2 환산이 적용됨
- 지급받을 계좌가 신청 때 입력한 그대로인지
- 예상 35% 금액이 15만원을 넘는지
자주 묻는 질문
2026 세법개정안의 맞벌이 360만원이 이번 12월에 적용되나요?
적용되지 않습니다. 단독 180만원·홑벌이 310만원·맞벌이 360만원으로 올리는 개편안은 2027년 귀속분부터 적용될 예정입니다. 국회 통과 전인 정부안이므로 이번 12월 지급에는 기존 165만·285만·330만원 기준이 쓰입니다.
12월에 받은 돈이 생각보다 적은데 바로 이의를 제기해야 하나요?
12월 금액은 확정액이 아니라 35%입니다. 실제 1년 소득으로 다시 계산하는 건 2027년 6월 정산이므로, 먼저 환산식에서 내 근무 형태가 어떻게 잡혔는지부터 확인하는 게 순서입니다.
자녀장려금도 12월에 같이 나오나요?
자녀장려금에는 반기신청이 없습니다. 이 부분은 자녀장려금은 반기 대상이 아닌 이유에 따로 적었습니다.
함께 보면 좋은 글
- 근로장려금 반기신청 2026, 9월 1일~15일 (12월 말 35% 선지급·최대 330만 원)
- 근로장려금 반기신청, 8월에 받았어도 다른 해 몫입니다
- 근로장려금 0원이거나 절반만 들어온 이유
- 두 가지를 같이 받아도 되나요, 중복수급이 되는 것과 안 되는 것
출처: 국세청 근로장려금 제도 소개(nts.go.kr), 국세청 반기분 근로장려금 문답(세정일보 2024-09-03 보도), 한국세정신문 반기분 장려금 보도(2025), 2026 세제개편안 보도(세정일보 2026-08-03), 홈택스(hometax.go.kr)
최종 확인일: 2026-10-05 · 작성: 지원금나라 편집팀
작성 지원금나라 편집팀 · 최종 확인 2026-10-05
본 콘텐츠는 정부·공공기관 등 공식 자료를 토대로 지원금나라 편집팀이 직접 정리·해설했습니다. 제도는 수시로 바뀌므로, 신청 전 본문의 공식 출처 링크(정부24·복지로·홈택스 등)에서 최신 기준을 확인하세요.